
ทุกชิปเมนต์ที่นำเข้าหรือส่งออก ผู้ขายจะส่งเอกสาร 2 ใบมาด้วยเสมอ คือ Commercial Invoice (บัญชีราคาสินค้า) และ Packing List (บัญชีรายละเอียดบรรจุหีบห่อ) สองใบนี้เป็นต้นทางของข้อมูลที่ไปอยู่ใน B/L, Form E และใบขนสินค้า ถ้าตัวเลขในสองใบนี้ไม่ตรงกัน ปัญหาจะตามไปทุกเอกสาร บทความนี้อธิบายว่า Invoice กับ Packing List คืออะไร ต่างกันอย่างไร แต่ละใบต้องมีข้อมูลอะไรบ้าง พร้อมตัวอย่าง และจุดที่ต้องเช็คให้ตรงกันก่อนยื่นใบขนสินค้า
Read in English: Commercial Invoice vs Packing List
สรุปใน 30 วินาที
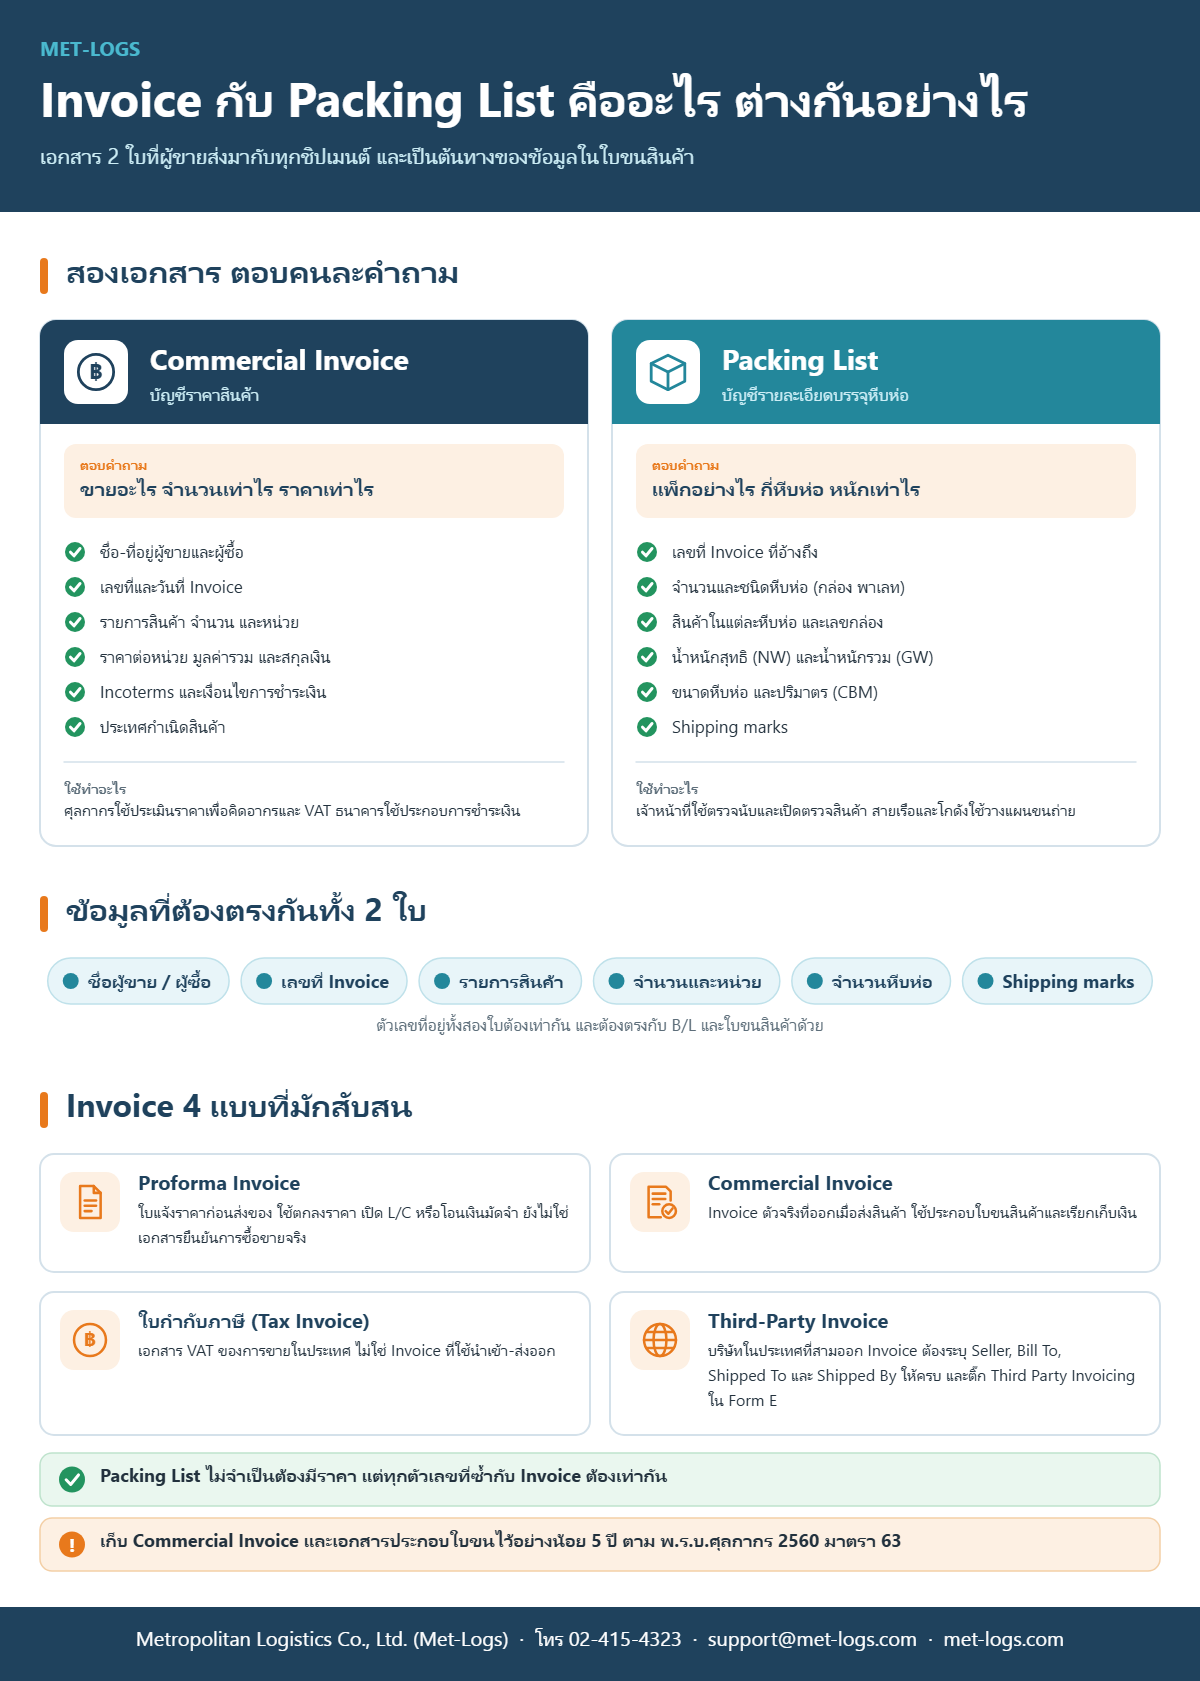
- Invoice บอกว่าขายอะไร ราคาเท่าไร ศุลกากรใช้ราคาใน Invoice เป็นจุดเริ่มต้นของการประเมินราคาเพื่อคิดอากรและ VAT นำเข้า
- Packing List บอกว่าแพ็กอย่างไร หนักเท่าไร แสดงจำนวนหีบห่อ สินค้าในแต่ละหีบห่อ น้ำหนัก และขนาด โดยไม่ต้องมีราคา
- ตัวเลขที่ซ้ำกันต้องเท่ากัน จำนวนสินค้า จำนวนหีบห่อ น้ำหนัก และ shipping marks ต้องตรงกันทั้งใน Invoice, Packing List, B/L และใบขนสินค้า
- Proforma Invoice และใบกำกับภาษีไม่ใช่ Commercial Invoice ใบขนสินค้าใช้ Commercial Invoice ที่ออกตอนส่งสินค้าจริง
- 8 ช่องต้องตรงกันทุกตัวอักษร ได้แก่ ชื่อและที่อยู่ผู้ขาย ชื่อและที่อยู่ผู้ซื้อ เลขที่และวันที่ Invoice เลขที่และวันที่ออก Form E
- Third-Party Invoice ต้องระบุ 4 ฝ่ายให้ครบ คือ Seller, Bill To (Sold To), Shipped To (CNEE) และ Shipped By (Shipper)
- เก็บ Commercial Invoice ไว้อย่างน้อย 5 ปี นับจากวันที่ยื่นใบขนสินค้า ตาม พ.ร.บ.ศุลกากร
Invoice คืออะไร
Invoice ในงานนำเข้า-ส่งออก หมายถึง Commercial Invoice ซึ่งกรมศุลกากรเรียกว่า บัญชีราคาสินค้า เป็นเอกสารที่ผู้ขายออกให้ผู้ซื้อเมื่อส่งสินค้า บอกว่าขายสินค้าอะไร จำนวนเท่าไร ราคาเท่าไร และซื้อขายกันด้วยเงื่อนไขอะไร กรมศุลกากรระบุ Invoice เป็นรายการแรกในข้อมูลที่ผู้นำเข้าควรเตรียมประกอบใบขนสินค้าขาเข้า และราคาใน Invoice เป็นจุดเริ่มต้นของการประเมินราคาศุลกากรเพื่อคิดอากรขาเข้าและภาษีมูลค่าเพิ่ม
ข้อมูลที่ต้องมีใน Invoice
| ข้อมูล | ทำไมสำคัญ |
|---|---|
| ชื่อและที่อยู่ผู้ขาย (Seller / Shipper) และผู้ซื้อ (Buyer / Consignee) | ต้องตรงกับ B/L, Form E และใบขนสินค้าทุกตัวอักษร |
| เลขที่และวันที่ Invoice | ใบขนสินค้าและ Form E (ช่อง 10) อ้างถึงเลขที่และวันที่นี้ |
| รายการสินค้า (Description of Goods) | ต้องละเอียดพอให้จัดพิกัดและตรวจสินค้าได้ เช่น ชื่อสินค้า วัสดุ ขนาด รุ่น ไม่ใช่แค่ “Parts” หรือ “Accessories” |
| จำนวน หน่วย ราคาต่อหน่วย และมูลค่าแต่ละรายการ | จำนวน × ราคาต่อหน่วย ต้องเท่ากับมูลค่า และผลรวมทุกรายการต้องเท่ากับยอดรวมท้ายใบ |
| สกุลเงินและมูลค่ารวม | ใช้แปลงเป็นเงินบาทเพื่อคำนวณภาษีอากร |
| Incoterms และสถานที่ส่งมอบ เช่น FOB Ningbo | บอกว่าราคาใน Invoice รวมค่าขนส่งถึงจุดไหน ศุลกากรไทยคิดอากรจากราคา CIF ถ้าซื้อแบบ FOB หรือ EXW ต้องบวกค่าขนส่งและค่าประกันภัยเพิ่มในใบขน (ดู Incoterms 2020 คืออะไร) |
| เงื่อนไขการชำระเงิน เช่น T/T, L/C | ถ้าชำระด้วย L/C รายการสินค้าใน Invoice ต้องสอดคล้องกับที่ระบุใน L/C |
| ประเทศกำเนิดสินค้า (Country of Origin) | ใช้ประกอบการขอสิทธิลดอากรตาม FTA และต้องสอดคล้องกับ Form E |
| Shipping marks และจำนวนหีบห่อ (ถ้ามี) | ต้องตรงกับ Packing List และ B/L |
| กรณี Third Party Invoicing: Seller, Bill To (Sold To), Shipped To (CNEE) และ Shipped By (Shipper) | ต้องระบุครบทั้ง 4 ฝ่าย เพื่อให้เชื่อมผู้ขายใน Invoice กับผู้ส่งออกใน B/L และ Form E ได้ (ดูรายละเอียดด้านล่าง) |
Packing List คืออะไร
Packing List หรือ บัญชีรายละเอียดบรรจุหีบห่อ เป็นเอกสารที่ผู้ขายหรือผู้ส่งออกออกคู่กับ Invoice บอกว่าสินค้าทั้งชิปเมนต์บรรจุอยู่ในหีบห่ออะไร กี่หีบห่อ แต่ละหีบห่อมีอะไร หนักเท่าไร และมีขนาดเท่าไร Packing List ไม่จำเป็นต้องมีราคา เพราะหน้าที่ของมันคือบอกสภาพทางกายภาพของสินค้า เมื่อใบขนสินค้าถูกสั่งเปิดตรวจ (Red Line) เจ้าหน้าที่ศุลกากรจะตรวจสินค้าเทียบกับข้อมูลในใบขน และ Packing List ช่วยให้หาสินค้าและตรวจนับได้เร็ว ส่วนสายเรือ ท่าเรือ และโกดังใช้วางแผนการขนถ่ายและคิดค่าใช้จ่ายที่ผูกกับน้ำหนักหรือปริมาตร
ข้อมูลที่ต้องมีใน Packing List
| ข้อมูล | ทำไมสำคัญ |
|---|---|
| เลขที่และวันที่ Invoice ที่อ้างถึง | ผูก Packing List เข้ากับ Invoice ใบที่ถูกต้อง |
| จำนวนและชนิดหีบห่อ เช่น 100 CTNS, 4 PALLETS | ต้องตรงกับ B/L และช่องจำนวนหีบห่อในใบขนสินค้า |
| เลขกล่องและสินค้าในแต่ละหีบห่อ เช่น C/NO. 1-50 กล่องละ 24 ชิ้น | ช่วยให้เจ้าหน้าที่หาสินค้าได้ทันทีเมื่อเปิดตรวจ |
| น้ำหนักสุทธิ (Net Weight, NW) | น้ำหนักสินค้าไม่รวมหีบห่อ ใช้กรอกในใบขนสินค้า และสำคัญกับสินค้าที่คิดอากรตามน้ำหนัก |
| น้ำหนักรวม (Gross Weight, GW) | น้ำหนักรวมหีบห่อ ต้องตรงกับ B/L |
| ขนาดหีบห่อและปริมาตร (CBM) | ใช้คิดค่าระวางแบบ LCL และวางแผนการจัดตู้ (ดู ค่าใช้จ่าย LCL และวิธีคำนวณ) |
| Shipping marks | ต้องตรงกับเครื่องหมายบนกล่องจริง B/L และ Form E (ช่อง 6) |
Invoice กับ Packing List ต่างกันอย่างไร
| หัวข้อ | Commercial Invoice | Packing List |
|---|---|---|
| ชื่อทางการ | บัญชีราคาสินค้า | บัญชีรายละเอียดบรรจุหีบห่อ |
| ตอบคำถาม | ขายอะไร จำนวนเท่าไร ราคาเท่าไร | แพ็กอย่างไร กี่หีบห่อ หนักเท่าไร |
| ราคาสินค้า | ต้องมี | ไม่จำเป็น |
| น้ำหนักและขนาด | อาจมีน้ำหนักรวม | ต้องมีครบทั้ง NW, GW และขนาด |
| ผู้ใช้หลัก | ศุลกากร (ประเมินราคา) ธนาคาร (ชำระเงิน) ผู้ซื้อ (ลงบัญชีต้นทุน) | ศุลกากร (ตรวจสินค้า) สายเรือ ท่าเรือ และโกดัง |
| ถ้าผิด กระทบอะไร | อากรและ VAT คลาดเคลื่อน สิทธิ FTA และการชำระเงินผ่าน L/C | ตรวจสินค้าไม่ผ่าน น้ำหนักไม่ตรง B/L ค่าใช้จ่ายที่คิดตามน้ำหนักหรือปริมาตรผิด |
Invoice กับ Packing List รวมเป็นใบเดียวได้ไหม
ผู้ขายหลายรายออกเป็นเอกสารเดียวชื่อ “Invoice & Packing List” ซึ่งพบได้บ่อยในงานนำเข้า ประเด็นสำคัญคือต้องมีข้อมูลครบทั้งสองส่วน คือทั้งราคา และรายละเอียดหีบห่อ น้ำหนัก ขนาด แต่ถ้าชำระเงินด้วย L/C ให้ออกเอกสารตามรายการที่ L/C กำหนด ถ้า L/C เรียก Invoice และ Packing List แยกกัน ก็ต้องออกแยก
Proforma Invoice, Commercial Invoice และใบกำกับภาษี ต่างกันอย่างไร
คำว่า invoice ใช้เรียกเอกสารหลายแบบ และมักถูกใช้สลับกัน ตารางนี้แยกให้เห็นว่าแต่ละแบบออกเมื่อไรและใช้ทำอะไร
| เอกสาร | ออกเมื่อไร / ใครออก | ใช้ทำอะไร |
|---|---|---|
| Proforma Invoice | ผู้ขายออกก่อนส่งสินค้า | เสนอราคาและยืนยันรายละเอียดคำสั่งซื้อ ใช้เปิด L/C หรือโอนเงินมัดจำ ยังไม่ใช่เอกสารยืนยันการซื้อขายที่ใช้ทำใบขนสินค้า |
| Commercial Invoice | ผู้ขายออกเมื่อส่งสินค้า | ใช้ประกอบใบขนสินค้า เรียกเก็บเงิน และขอสิทธิ FTA |
| Third-Party Invoice | บริษัทในประเทศที่สามเป็นผู้ออก เช่น บริษัทเทรดดิ้งในฮ่องกงออก Invoice ให้สินค้าที่ส่งจากจีน | ใช้ได้ แต่ Invoice ต้องระบุ Seller, Bill To (Sold To), Shipped To (CNEE) และ Shipped By (Shipper) ให้ครบ และถ้าขอใช้ Form E ต้องติ๊กช่อง Third Party Invoicing ในช่อง 13 และใส่ชื่อและประเทศของบริษัทที่ออก Invoice ในช่อง 7 |
| ใบกำกับภาษี (Tax Invoice) | ผู้ประกอบการจดทะเบียน VAT ในไทยออกเมื่อขายสินค้าหรือให้บริการในประเทศ | หลักฐานภาษีขายและภาษีซื้อ ไม่ใช่เอกสารนำเข้า-ส่งออก ส่วน VAT ที่จ่ายตอนนำเข้าใช้ใบเสร็จรับเงินของกรมศุลกากรเป็นหลักฐาน |
ตัวอย่าง Invoice และ Packing List
ตัวอย่างสมมติ: ผู้นำเข้าในกรุงเทพฯ ซื้อเครื่องครัวสแตนเลส 2 รายการจากผู้ขายในจีน เงื่อนไข FOB Ningbo ส่งทางเรือ เลขที่ Invoice INV-2611-07 ลองดูว่าข้อมูลชุดเดียวกันปรากฏในสองเอกสารอย่างไร (ชื่อและตัวเลขทั้งหมดเป็นตัวอย่าง)
Commercial Invoice (ตัวอย่าง)
| No. | Description | Quantity | Unit Price (USD) | Amount (USD) |
|---|---|---|---|---|
| 1 | Stainless steel vacuum bottle 500 ml | 1,200 PCS | 2.50 | 3,000.00 |
| 2 | Stainless steel lunch box 1,000 ml | 600 PCS | 3.80 | 2,280.00 |
| Total | 1,800 PCS | 5,280.00 |
ท้ายใบระบุ: Incoterms FOB Ningbo · Payment T/T · Country of Origin China · Shipping marks MET / BKK / C/NO. 1-100 · 100 CTNS
Packing List (ตัวอย่าง)
| C/NO. | Description | Qty/CTN | CTNS | Total Qty | NW (KG) | GW (KG) | Measurement |
|---|---|---|---|---|---|---|---|
| 1-50 | Stainless steel vacuum bottle 500 ml | 24 PCS | 50 | 1,200 PCS | 360.00 | 425.00 | 45×35×30 cm, 2.36 CBM |
| 51-100 | Stainless steel lunch box 1,000 ml | 12 PCS | 50 | 600 PCS | 300.00 | 350.00 | 50×40×25 cm, 2.50 CBM |
| Total | 100 | 1,800 PCS | 660.00 | 775.00 | 4.86 CBM |
สิ่งที่ต้องตรงกันในตัวอย่างนี้: เลขที่ Invoice INV-2611-07 จำนวน 1,800 PCS จำนวนหีบห่อ 100 CTNS และ shipping marks ต้องเหมือนกันทั้งสองใบ น้ำหนักรวม 775 KG และ 100 CTNS ต้องเป็นตัวเลขเดียวกับใน B/L ส่วนราคาเป็น FOB จึงต้องบวกค่าระวางเรือและค่าประกันภัยเป็นราคา CIF ก่อนคำนวณอากร
ข้อมูลไหนต้องตรงกับ B/L, Form E และใบขนสินค้า
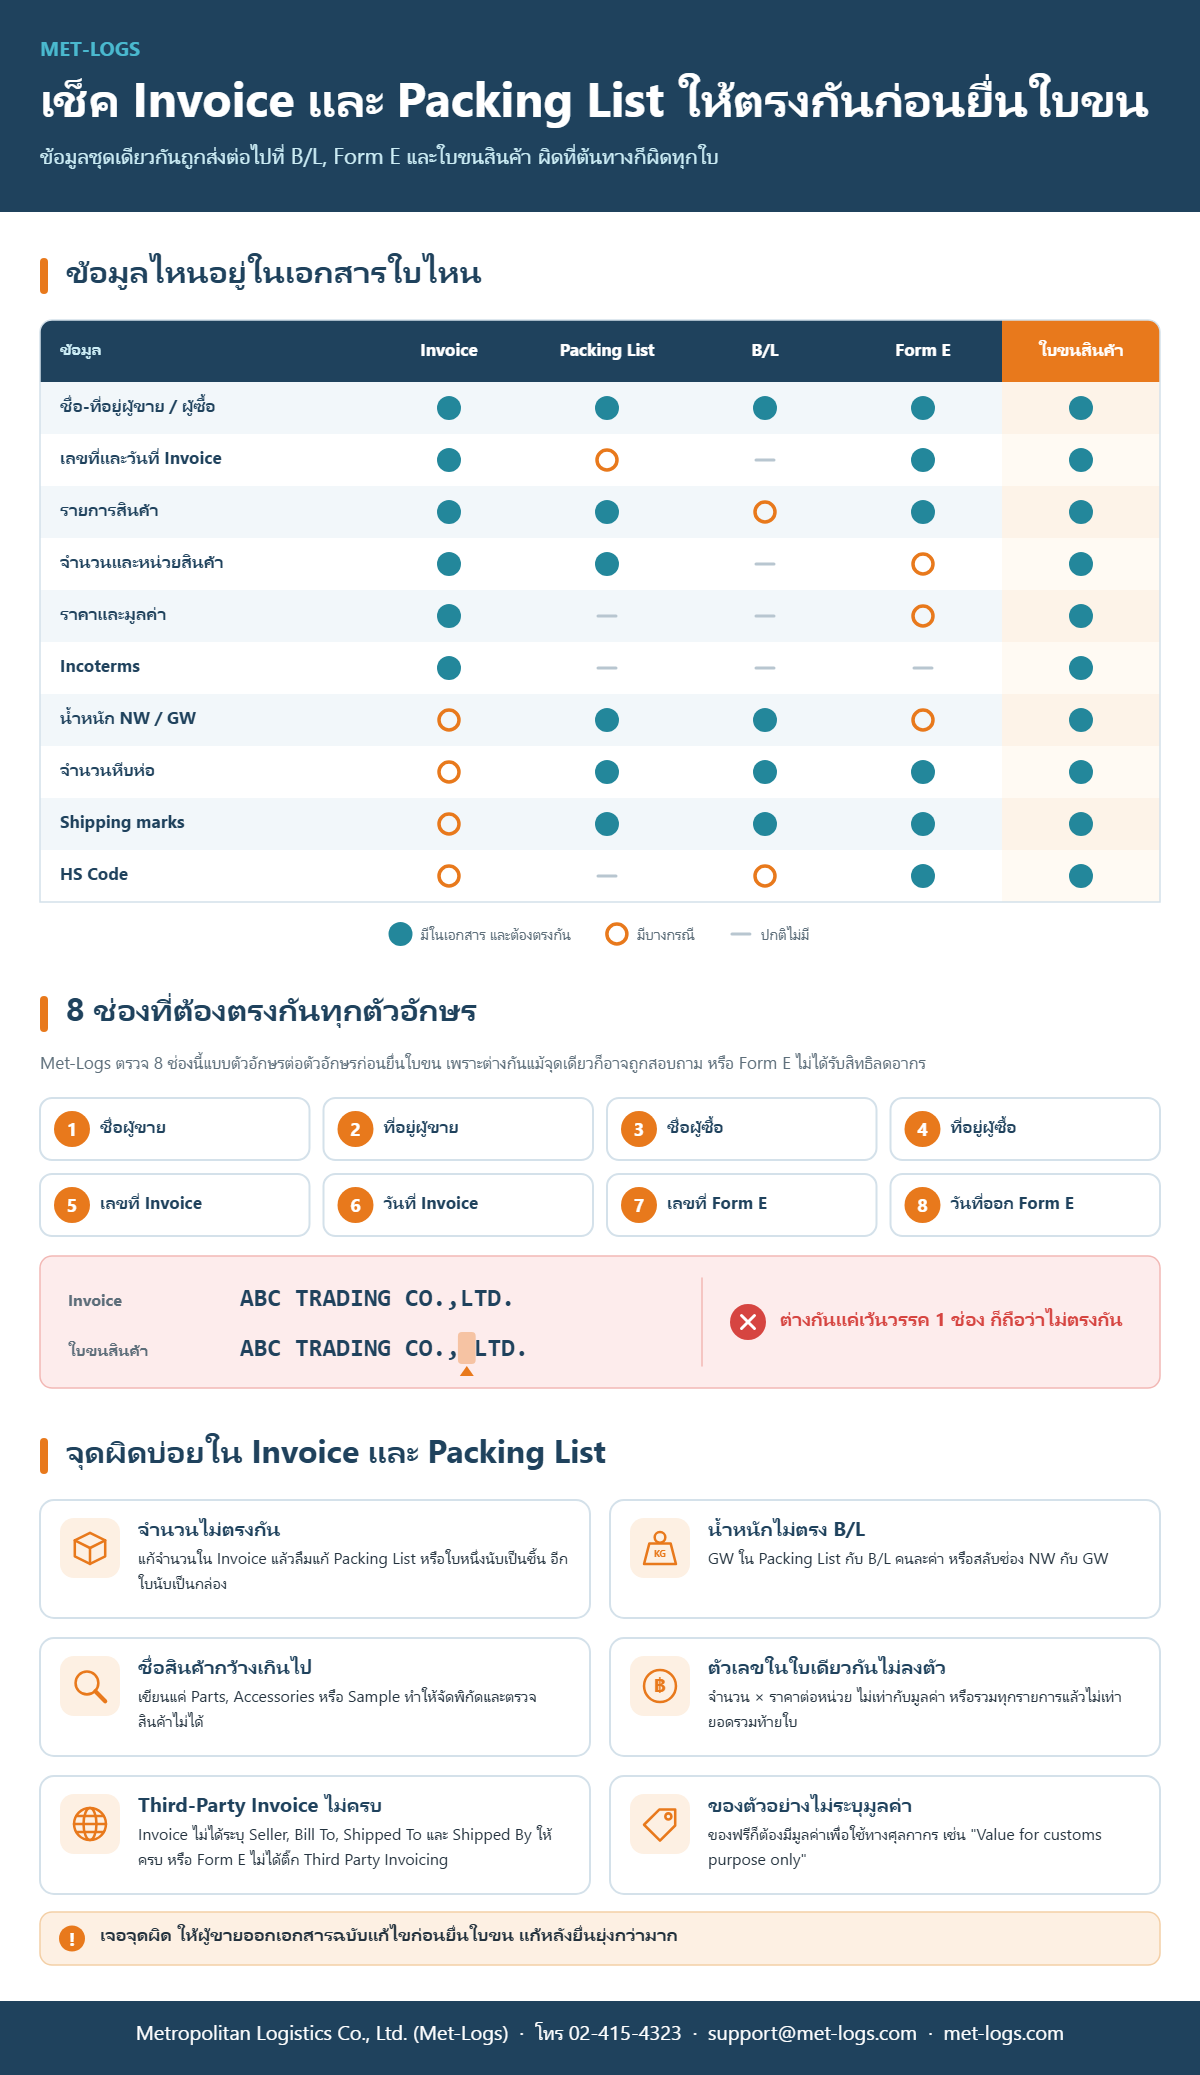
Invoice และ Packing List เป็นต้นทางของข้อมูลเกือบทั้งหมดในใบขนสินค้า ตัวแทนออกของจะคีย์ข้อมูลจากสองใบนี้ แล้วเทียบกับ B/L และ Form E (ถ้ามี) ตารางนี้สรุปว่าข้อมูลแต่ละอย่างอยู่ในเอกสารใบไหน
| ข้อมูล | Invoice | Packing List | B/L | Form E | ใบขนสินค้า |
|---|---|---|---|---|---|
| ชื่อ-ที่อยู่ผู้ขาย / ผู้ซื้อ | ✔ | ✔ | ✔ | ✔ (ช่อง 1, 2) | ✔ |
| เลขที่และวันที่ Invoice | ✔ | บางกรณี | – | ✔ (ช่อง 10) | ✔ |
| รายการสินค้า | ✔ | ✔ | บางกรณี (มักเป็นชื่อกว้าง ๆ) | ✔ (ช่อง 7) | ✔ |
| จำนวนและหน่วยสินค้า | ✔ | ✔ | – | บางกรณี (ช่อง 9) | ✔ |
| ราคาและมูลค่า | ✔ | – | – | บางกรณี (FOB ในช่อง 9) | ✔ |
| Incoterms | ✔ | – | – | – | ✔ |
| น้ำหนัก NW / GW | บางกรณี | ✔ | ✔ (GW) | บางกรณี (ช่อง 9) | ✔ |
| จำนวนหีบห่อ | บางกรณี | ✔ | ✔ | ✔ (ช่อง 7) | ✔ |
| Shipping marks | บางกรณี | ✔ | ✔ | ✔ (ช่อง 6) | ✔ |
| HS Code | บางกรณี | – | บางกรณี | ✔ (6 หลัก) | ✔ (8 หลัก + รหัสสถิติ) |
ข้อยกเว้นที่พบบ่อย: B/L แบบ To Order ช่องผู้รับสินค้าจะไม่ใช่ชื่อผู้ซื้อ และ Form E แสดงมูลค่า FOB ในช่อง 9 เฉพาะกรณีใช้เกณฑ์สัดส่วนมูลค่า (RVC) ส่วนพิกัดใน Invoice ของผู้ขายเป็นพิกัดของประเทศต้นทาง ใช้ประกอบได้แต่ไม่ควรคัดลอกมาใส่ใบขนโดยไม่ตรวจ (ดู HS Code คืออะไร และวิธีเช็คพิกัดศุลกากร)
8 ช่องที่ต้องตรงกันทุกตัวอักษร
ก่อนยื่นใบขนสินค้าขาเข้า ทีมงาน Met-Logs ตรวจ 8 ช่องนี้แบบตัวอักษรต่อตัวอักษร ไม่ได้ดูแค่ว่าความหมายเหมือนกัน เพราะต่างกันแม้จุดเดียว เช่น ABC TRADING CO.,LTD. กับ ABC TRADING CO., LTD. ที่ต่างกันแค่เว้นวรรค ก็อาจทำให้ใบขนถูกสอบถาม หรือ Form E ไม่ได้รับสิทธิลดอากร
- ชื่อผู้ขาย
- ที่อยู่ผู้ขาย
- ชื่อผู้ซื้อ
- ที่อยู่ผู้ซื้อ
- เลขที่ Invoice
- วันที่ Invoice
- เลขที่ Form E
- วันที่ออก Form E
ช่องอื่น เช่น ชื่อสินค้า น้ำหนัก และจำนวน ตรวจเทียบค่าตัวเลขและความหมาย พร้อมเช็คว่า จำนวน × ราคาต่อหน่วย = มูลค่า ในทุกรายการ ส่วนวันที่ที่เขียนต่างรูปแบบ เช่น 2026-11-05 กับ 05 NOV 2026 ถือว่าเป็นวันเดียวกัน
Invoice กับ Form E
- ช่อง 10 ของ Form E ต้องมีเลขที่และวันที่ Invoice ตรงกับ Invoice ที่ใช้ทำใบขนสินค้า
- ถ้า Invoice ออกโดยบริษัทในประเทศที่สาม ต้องติ๊ก Third Party Invoicing ในช่อง 13 ใส่เลขที่ Invoice ในช่อง 10 และใส่ชื่อและประเทศของบริษัทที่ออก Invoice ในช่อง 7
- รายการสินค้าในช่อง 7 ต้องละเอียดพอให้เจ้าหน้าที่ศุลกากรระบุสินค้าได้ และ shipping marks ในช่อง 6 ต้องตรงกับ Packing List
Third Party Invoicing: Invoice ต้องระบุ 4 ฝ่ายให้ครบ
เมื่อบริษัทที่ขายและออก Invoice ไม่ใช่บริษัทที่ส่งสินค้าออกจริง ชื่อ Seller ใน Invoice จะไม่ตรงกับ Shipper ใน B/L และผู้ส่งออกในช่อง 1 ของ Form E ซึ่งไม่ใช่ข้อผิดพลาด แต่ Invoice ต้องระบุทุกฝ่ายให้ครบ เพื่อให้เจ้าหน้าที่เชื่อมเอกสารทุกใบเข้าหากันได้
| ฝ่ายที่ต้องระบุใน Invoice | คือใคร | ต้องสอดคล้องกับ |
|---|---|---|
| Seller | บริษัทที่ขายสินค้าและออก Invoice (บริษัทในประเทศที่สาม) | ชื่อและประเทศของบริษัทที่ออก Invoice ในช่อง 7 ของ Form E |
| Bill To (Sold To) | ผู้ซื้อที่ถูกเรียกเก็บเงิน | ผู้ซื้อในใบขนสินค้า |
| Shipped To (CNEE) | ผู้รับสินค้า | Consignee ใน B/L และช่อง 2 ของ Form E |
| Shipped By (Shipper) | ผู้ส่งออกที่ส่งสินค้าจริงจากประเทศต้นทาง | Shipper ใน B/L และผู้ส่งออกในช่อง 1 ของ Form E |
จุดผิดบ่อยใน Invoice และ Packing List
- จำนวนไม่ตรงกัน: แก้จำนวนใน Invoice แล้วลืมแก้ Packing List หรือใบหนึ่งนับเป็นชิ้น อีกใบนับเป็นกล่องหรือชุด
- น้ำหนักไม่ตรง B/L: GW ใน Packing List กับ B/L คนละค่า หรือสลับช่อง NW กับ GW
- ชื่อสินค้ากว้างเกินไป: เขียนแค่ Parts, Accessories หรือ Sample ทำให้จัดพิกัดและตรวจสินค้าไม่ได้
- ตัวเลขในใบเดียวกันไม่ลงตัว: จำนวน × ราคาต่อหน่วย ไม่เท่ากับมูลค่า หรือรวมทุกรายการแล้วไม่เท่ายอดรวมท้ายใบ
- Third-Party Invoice ไม่ครบ: Invoice ไม่ได้ระบุ Seller, Bill To (Sold To), Shipped To (CNEE) และ Shipped By (Shipper) ให้ครบ หรือ Form E ไม่ได้ติ๊ก Third Party Invoicing
- ของตัวอย่างไม่ระบุมูลค่า: ของฟรีหรือของตัวอย่างก็ต้องมีมูลค่าเพื่อใช้ทางศุลกากร เช่น ระบุว่า “Value for customs purpose only”
- ไม่ระบุ Incoterms: ทำให้ไม่รู้ว่าราคาใน Invoice รวมค่าขนส่งและค่าประกันภัยแล้วหรือยัง
เจอเอกสารไม่ตรงกันต้องทำอย่างไร
วิธีที่ง่ายที่สุดคือแก้ก่อนยื่นใบขน แจ้งผู้ขายให้ออก Invoice หรือ Packing List ฉบับแก้ไข ถ้าข้อมูลที่ผิดอยู่ใน B/L ด้วย ต้องขอแก้กับสายเรือหรือ forwarder ที่ออก B/L และถ้าผิดใน Form E ผู้ส่งออกต้องติดต่อหน่วยงานที่ออก Form E ถ้ายื่นใบขนไปแล้ว การแก้ไขต้องทำผ่านกรมศุลกากร และถ้ากระทบค่าภาษีอากรอาจมีอากรเพิ่ม เงินเพิ่ม หรือค่าปรับตามมา (สรุปไว้ใน บทความ HS Code) จึงควรขอสำเนา Invoice และ Packing List จากผู้ขายตั้งแต่ก่อนเรือถึง เพื่อให้ตัวแทนออกของมีเวลาตรวจ
ต้องเก็บ Commercial Invoice ไว้นานแค่ไหน
อย่างน้อย 5 ปี นับจากวันที่ยื่นใบขนสินค้า มาตรา 63 ของ พ.ร.บ.ศุลกากร พ.ศ. 2560 กำหนดให้ผู้นำของเข้า ผู้ส่งของออก ผู้ขนส่ง และผู้เกี่ยวข้องตามที่อธิบดีประกาศ เก็บรักษาบัญชี เอกสาร หลักฐาน และข้อมูลที่เกี่ยวกับของที่ผ่านพิธีการศุลกากรไว้ไม่น้อยกว่า 5 ปี นับแต่วันที่นำของเข้าหรือส่งของออก ในทางปฏิบัติให้นับจากวันที่ยื่นใบขนสินค้า
- ไม่ได้มีแค่ Commercial Invoice ควรเก็บ Packing List, B/L, Form E ใบอนุญาต และหลักฐานการชำระเงินของชิปเมนต์เดียวกันไว้ด้วยกัน
- ถ้าเลิกกิจการ ต้องเก็บต่ออีก 2 ปี นับแต่วันเลิกกิจการ
- วิธีการเก็บ (เช่น เก็บเป็นไฟล์) ให้เป็นไปตามที่อธิบดีกรมศุลกากรประกาศกำหนด
เอกสารชุดนี้คือสิ่งที่ใช้ยืนยันราคาและข้อมูลที่สำแดงไว้ ถ้ากรมศุลกากรตรวจสอบย้อนหลังหลังการตรวจปล่อย
คำถามที่พบบ่อย
Invoice Packing List คืออะไร
คือเอกสาร 2 ใบที่มากับสินค้านำเข้า-ส่งออก Invoice (บัญชีราคาสินค้า) บอกว่าขายอะไรและราคาเท่าไร ส่วน Packing List (บัญชีรายละเอียดบรรจุหีบห่อ) บอกว่าสินค้าแพ็กอย่างไร กี่หีบห่อ และหนักเท่าไร ทั้งสองใบใช้ประกอบการทำใบขนสินค้า
Packing List ต้องมีราคาไหม
ไม่จำเป็น Packing List แสดงข้อมูลทางกายภาพ คือหีบห่อ น้ำหนัก และขนาด ราคาอยู่ใน Invoice แต่ตัวเลขที่ซ้ำกัน เช่น จำนวนสินค้าและจำนวนหีบห่อ ต้องเท่ากับใน Invoice
ใบ Invoice กับใบกำกับภาษีเหมือนกันไหม
ไม่เหมือนกัน Commercial Invoice เป็นเอกสารการซื้อขายระหว่างประเทศที่ใช้ทำใบขนสินค้า ส่วนใบกำกับภาษีเป็นเอกสาร VAT ที่ผู้ประกอบการจดทะเบียนในไทยออกเมื่อขายในประเทศ
ใช้ Proforma Invoice ทำใบขนสินค้าได้ไหม
ใบขนสินค้าควรใช้ Commercial Invoice ที่แสดงราคาซื้อขายจริงตอนส่งสินค้า Proforma Invoice ใช้ก่อนส่งของ เช่น ตกลงราคา เปิด L/C หรือโอนเงินมัดจำ ถ้ามีแต่ Proforma ให้ขอ Commercial Invoice จากผู้ขายก่อน
ใครเป็นคนออก Invoice และ Packing List
ผู้ขายหรือผู้ส่งออกเป็นผู้ออกทั้งสองใบ ผู้นำเข้าควรขอสำเนาทางอีเมลก่อนเรือถึง เพื่อให้ตัวแทนออกของตรวจและเตรียมใบขนล่วงหน้า
ต้องยื่น Invoice และ Packing List ให้ศุลกากรไหม
ใบขนสินค้ายื่นทางอิเล็กทรอนิกส์ และข้อมูลจาก Invoice และ Packing List ถูกคีย์เข้าไปในใบขน ผู้นำเข้าควรเตรียมเอกสารตัวจริงหรือสำเนาไว้ให้พร้อมแสดงเมื่อเจ้าหน้าที่เรียกตรวจ
ต้องเก็บ Commercial Invoice ไว้กี่ปี
อย่างน้อย 5 ปี นับจากวันที่ยื่นใบขนสินค้า ตามมาตรา 63 พ.ร.บ.ศุลกากร พ.ศ. 2560 และถ้าเลิกกิจการต้องเก็บต่ออีก 2 ปี
Third-Party Invoice ต้องมีข้อมูลอะไรเพิ่ม
ต้องระบุ 4 ฝ่ายให้ครบ คือ Seller, Bill To (Sold To), Shipped To (CNEE) และ Shipped By (Shipper) และถ้าขอใช้ Form E ต้องติ๊ก Third Party Invoicing ในช่อง 13
แหล่งอ้างอิง
- กรมศุลกากร, ขั้นตอนพิธีการนำเข้า (ข้อมูลที่ควรจัดเตรียม: บัญชีราคาสินค้า (Invoice), บัญชีรายละเอียดบรรจุหีบห่อ (Packing List), ใบตราส่งสินค้า (Bill of Lading) และอื่น ๆ): customs.go.th
- พระราชบัญญัติศุลกากร พ.ศ. 2560 มาตรา 63 (ราชกิจจานุเบกษา เล่ม 134 ตอนที่ 53 ก, 17 พฤษภาคม 2560): customs.go.th
- ASEAN-China FTA, Certificate of Origin Form E และ Overleaf Notes (ACFTA Upgrading Protocol 2019, Appendix 1): fta.miti.gov.my
- Met-Logs: Incoterms 2020, ประเภทของ B/L, HS Code และการเช็คพิกัดศุลกากร
ให้ Met-Logs ช่วยตรวจเอกสารก่อนยื่นใบขน
Met-Logs มีผู้ชำนาญการศุลกากรประจำสำนักงาน ตรวจ Invoice, Packing List, B/L และ Form E ให้ตรงกันก่อนยื่นใบขนสินค้า พร้อมเช็คพิกัด อัตราอากร และใบอนุญาตที่ต้องใช้ ส่งสำเนาเอกสารมาให้ทีมงานดูได้ตั้งแต่ก่อนเรือถึง ดูรายละเอียดที่ บริการตัวแทนออกของ และ ตรวจ Form E และใบอนุญาตนำเข้า
อยากให้ช่วยเช็คเอกสารชุดนี้?
ทีมงาน Met-Logs ตอบกลับในวันทำการ จันทร์–ศุกร์ 08:30–17:30 น.
📞 โทร 02-415-4323📝 ขอใบเสนอราคา💬 แชททาง LINE✉️ support@met-logs.com
ชื่อบริษัท สินค้า และตัวเลขในตัวอย่างเป็นตัวอย่างสมมติ ข้อมูลในบทความเป็นการสรุปเพื่อให้ข้อมูลทั่วไป เงื่อนไขของ L/C, Form E และหน่วยงานที่ออกใบอนุญาตอาจกำหนดรายละเอียดเพิ่มเติม ควรตรวจกับชิปเมนต์จริงก่อนยื่นใบขน
Read in English: Commercial Invoice vs Packing List: What Each Must Show, an Example, and What Must Match for Thai Customs